投資方針 節約・ポイント

入院保険辞めました

投稿日:

約15年近く払い続けていた入院保険解約しました。

日額5,000円が120日くらい保障されるタイプの保険です。

月々にして3000円年払いで3万円強、15年で約50万円。

二人分ですので約100万円の掛け捨て保険でした。
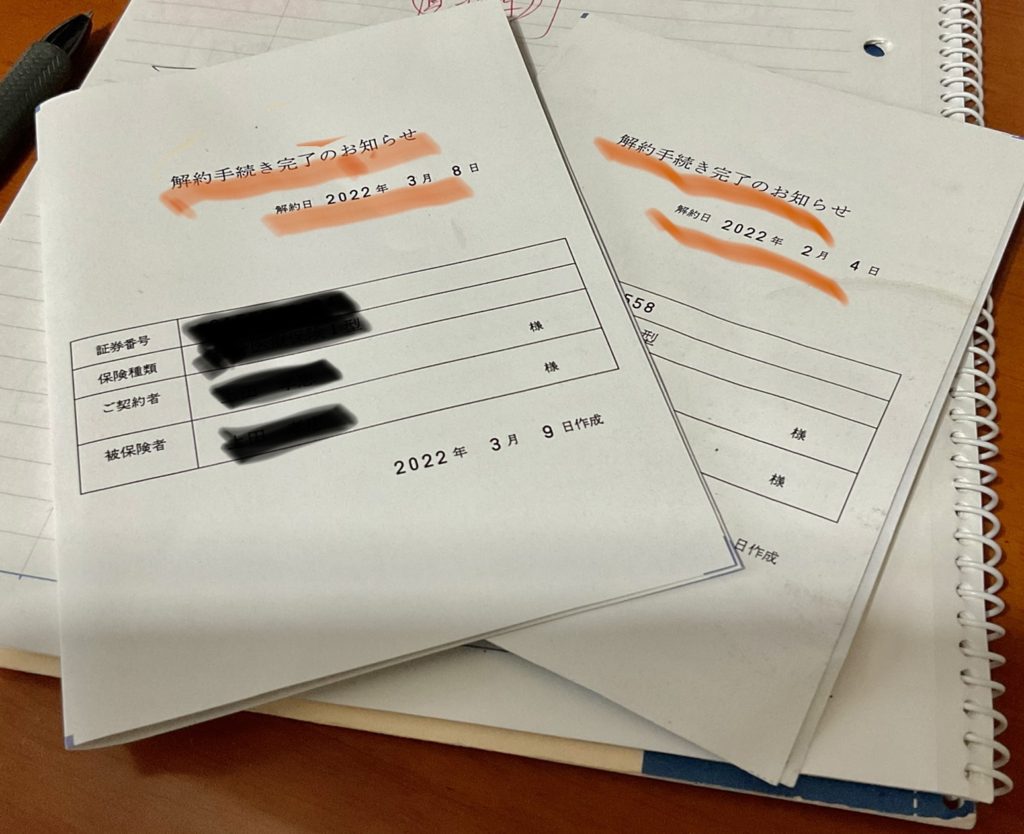


約15年前だと今よりも投資リテラシーは無かったし、とりあえず何があるかわからないから入っていたという感じです。

よくよく保険内容見てみると2日以降の入院からしかでません。

30~40年前ならまだしも、よほどの病気でない限り入院に至るような疾患にはならないんじゃないかと思うし、がんを患ったとして飛躍的な医療進歩のおかげで日帰りも可能な昨今です。

大きなケガの場合も、自動車保険等のオプションで賄え、そもそも健康保険に加入していれば高額な医療費を請求される場面も限りなく少ないです。

日額5000円の入院保障なら掛け捨てなくても手持ちのキャッシュで十分に賄うことが可能です。

もう掛け捨て保険に入る理由が見当たらない。


むしろ積み立て投資するほうが何倍も有意義なお金の使い方になります。


15年前にこんな発想にすらならなかったですね。手ごろな積み立て投資制度もなければ非課税NISA制度もなかったですからね。

掛け捨てた15年で約100万円を投資に回せられていたらと思うともう少し早くから気づければよかったなと後悔の念が頭を過ります。

しかし、今からでも遅くないです。掛け捨てていた保険料分はそのまま積立NISAの原資として投資していきます。

保険にするか投資信託にするかを今の時代では簡単に選択することが可能です。

そのこと自体が素晴らしいことだし、ひと昔からの進化がハンパないです。

投資マインド高い人は、保険は割高だとかんじるかもしれないですね。

少なくとも今の私には、掛け捨ての保険より積み立てNISAでの運用が有意義な使い方だと判断しています。


-投資方針, 節約・ポイント

執筆者:


comment

メールアドレスが公開されることはありません。 が付いている欄は必須項目です

関連記事

日本の総合商社

  日本株には手を出さなかったバフェット氏が総合商社株の購入を公開して話題になりました。 マイポートフォリオでも日本の商社株を購入すべく検討してみたいと思います。※グラフは就活サイトから一部 …

運用は次世代へ残す位のほうがちょうどよい。

資産運用の極意は一生も持ち続けることと言われたリしますが、その通りだとかんがえています。   次世代(子どもや孫)へ残す位の方針での運用が適切でちょうどよいものなのではないかと思います。 & …

金セミナーは大盛況。でも円も信用があって強い。金投資は別段今は必要ないかも。

今週末の金曜日に、広島の某ホテルにて地元の地金商が主催する金の投資セミナーなるものが開催されてましたので、事前申し込みをして参加しました。   広島は中四国の中では一番の都市部ですが、投資関 …

no image

好調な株式市場を尻目に、売却利確ざんまい

日米の株式市場が絶好調ですね。 日経平均が史上最高値を更新してますし、ナスダックも依然好調です。 こんなタイミングは市場はリセッションのタイミングを伺ってます。 きっかけはなんでも良いし、それがなんな …

TOPIXの内訳の8%は自動車関連株、米国S&Pとは大違い。

好調な日米株式市場ですが、中身をみると違いがあります。   着目したのが、自動車関連株の比率の差です。 自動車関連株がTOPIXでは8%でトップ3に入っているのに対して 米国はトップ10以下 …

グーグルアドセンス


広島在住のサラリーマン。
米国、日本、ベトナムの個別株・ETF・投資信託をMIXして長期運用しています。


2022年3月
 123456
78910111213
14151617181920
21222324252627
28293031